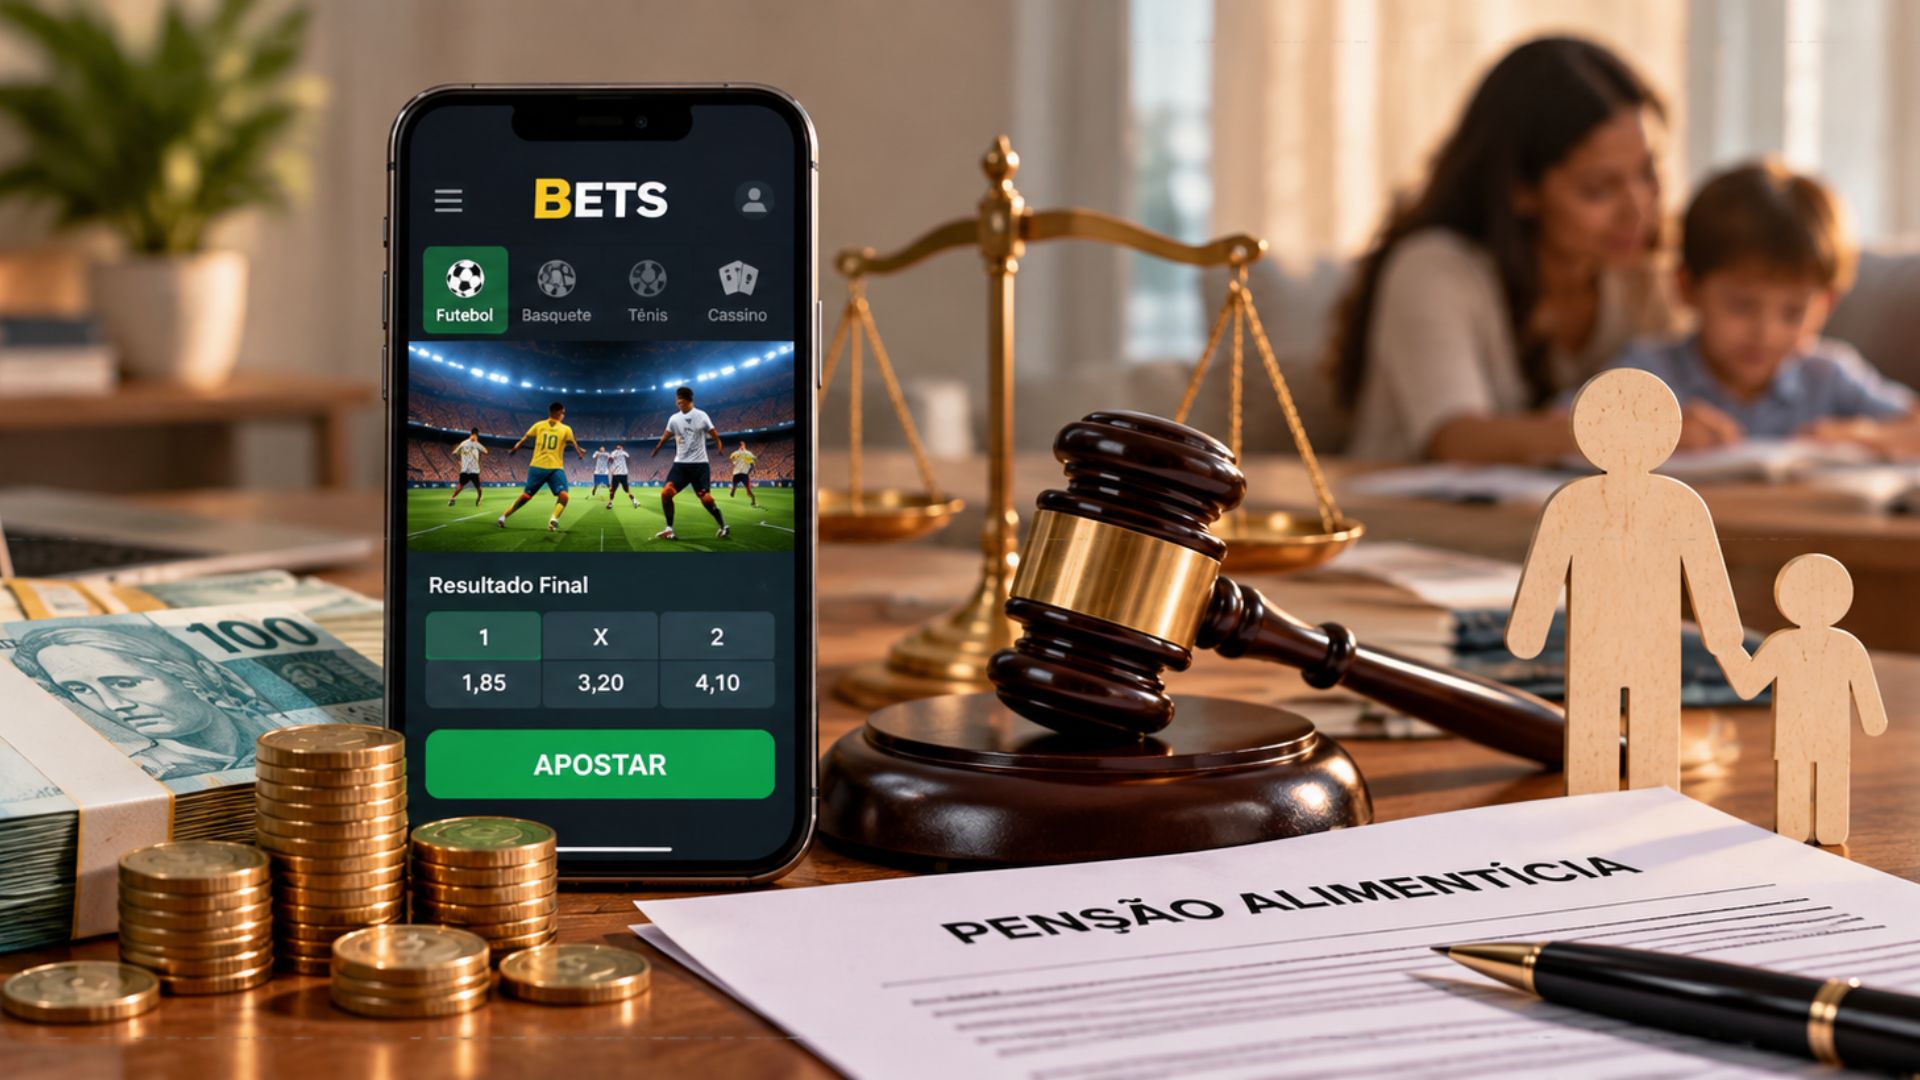
Uma proposta em análise na Câmara dos Deputados prevê a possibilidade de usar valores recebidos de forma eventual para quitar débitos de pensão alimentícia. O texto menciona prêmios de apostas e restituição do Imposto de Renda entre os recursos que poderiam ser retidos para o pagamento da dívida.
A medida trata de situações em que o responsável pelo pagamento possui valores a receber, mas não cumpre regularmente a obrigação alimentar. A proposta busca alcançar esses recursos no processo de cobrança, em vez de limitar a execução aos rendimentos recebidos de maneira habitual.
As informações são da Agência Câmara de Notícias.
O que está previsto no projeto
O projeto estabelece que prêmios obtidos em apostas e valores de restituição do Imposto de Renda possam ser considerados na cobrança de pensão alimentícia. Esses recursos não fazem parte, necessariamente, da renda mensal do devedor, mas representam créditos que podem ingressar em seu patrimônio.
Com a proposta, a cobrança judicial poderia alcançar esses valores quando houver dívida de alimentos. A retenção funcionaria como uma forma de direcionar o dinheiro ao cumprimento da obrigação, evitando que o recurso seja liberado diretamente ao devedor enquanto existir pendência relacionada à pensão.
O foco do texto está nos chamados recebimentos eventuais. São valores que não entram de maneira contínua, como ocorre com salário, aposentadoria ou outra fonte regular de renda. A proposta relaciona esses créditos extraordinários à possibilidade de pagamento de parcelas em atraso.
Prêmios de apostas e restituição do Imposto de Renda
Os dois tipos de valores citados no projeto têm origens diferentes. O prêmio de aposta decorre de um resultado eventual, enquanto a restituição do Imposto de Renda corresponde à devolução de quantia apurada no ajuste da declaração do contribuinte.
Apesar da diferença entre as fontes, ambos podem representar dinheiro a ser recebido pelo responsável pela pensão. O texto pretende permitir que esses créditos sejam considerados no momento de cobrar a dívida alimentar, caso o devedor esteja em atraso.
A previsão não transforma prêmios ou restituições em uma nova modalidade de pensão. O objetivo é permitir que recursos extraordinários sejam utilizados para satisfazer uma obrigação já existente, quando houver débito de alimentos a ser quitado.
Relação com a execução de alimentos
A pensão alimentícia é uma obrigação destinada ao atendimento de necessidades de quem depende do pagamento, como alimentação, moradia, educação, saúde e outras despesas previstas no caso concreto. Quando o responsável deixa de pagar, a dívida pode ser cobrada judicialmente.
O projeto trata justamente dessa etapa de cobrança. A proposta não apresenta os prêmios de apostas ou a restituição do Imposto de Renda como substitutos do pagamento regular. Esses valores seriam alcançados em razão da existência de parcelas vencidas e da necessidade de dar efetividade à obrigação alimentar.
Na prática prevista pelo texto, o crédito eventual poderia ser identificado no curso da cobrança e direcionado ao pagamento da pensão em atraso. A medida amplia o conjunto de valores que podem ser considerados na execução, incluindo recursos que não aparecem todos os meses na movimentação financeira do devedor.
Valores fora da renda mensal
Um dos pontos centrais da proposta é a diferença entre renda recorrente e recebimento pontual. A cobrança tradicional pode considerar os recursos que entram regularmente, mas o devedor também pode receber quantias extraordinárias ao longo do tempo.
O projeto leva em conta essa possibilidade ao incluir prêmios de apostas e restituições tributárias no debate sobre a execução da pensão. Assim, a existência de uma renda mensal limitada não impediria, por si só, a análise de outros créditos que o responsável tenha a receber.
A previsão se aplica ao momento em que houver um débito de alimentos. O dinheiro eventual não seria alcançado de forma automática apenas por existir a obrigação de pagar pensão. A retenção está vinculada à cobrança da dívida, conforme a proposta em análise na Câmara.
Tramitação na Câmara
O texto ainda está em análise no Legislativo. Por isso, a previsão apresentada no projeto não corresponde a uma regra geral já em vigor para todos os casos de pensão alimentícia.
Durante a tramitação, a proposta poderá ser examinada pelas instâncias responsáveis na Câmara, conforme as regras do processo legislativo. O conteúdo também poderá ser alterado antes de uma eventual aprovação.
Enquanto a análise não for concluída, continuam valendo as normas atualmente aplicáveis à cobrança de alimentos. A proposta representa uma mudança em discussão, voltada especificamente à possibilidade de alcançar determinados créditos eventuais do devedor.
Como a medida afetaria a cobrança
Se aprovada nos termos apresentados, a proposta acrescentaria prêmios de apostas e restituições do Imposto de Renda ao conjunto de recursos que podem ser considerados na execução de uma dívida de pensão alimentícia.
A consequência seria a possibilidade de direcionar valores que seriam recebidos pelo devedor para o pagamento do débito. O mecanismo teria como referência a existência de uma obrigação alimentar pendente e não a simples ocorrência de um prêmio ou de uma restituição tributária.
O texto, portanto, concentra-se em uma situação específica: a do responsável que possui valores extraordinários a receber enquanto mantém uma dívida de pensão alimentícia. A proposta pretende conectar esses dois fatos dentro do processo de cobrança judicial.
Por estar em fase de análise, o projeto ainda depende do andamento legislativo para definir se a medida será aprovada e qual será a redação final. Até lá, a retenção de prêmios de apostas ou de restituição do Imposto de Renda para esse fim permanece como possibilidade prevista na proposta, e não como procedimento automaticamente aplicável.