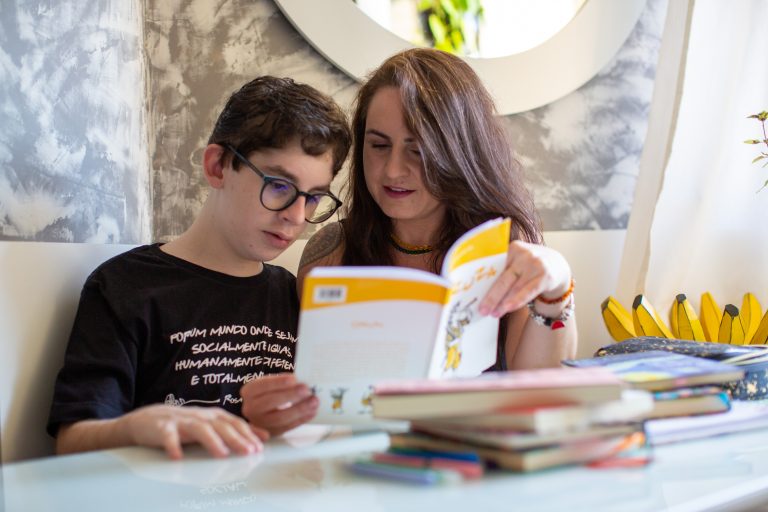
Uma proposta em análise na Câmara dos Deputados prevê uma mudança na forma como despesas educacionais de pessoas autistas são consideradas na declaração do Imposto de Renda. O texto permite a dedução integral desses gastos, sem que eles fiquem submetidos ao limite geral aplicado às despesas com educação.
Na prática, a medida cria um tratamento específico para os custos educacionais relacionados a pessoas com transtorno do espectro autista. A intenção do projeto é fazer com que o valor efetivamente desembolsado seja levado em conta no cálculo do imposto, em vez de ser limitado pelo teto usado para as demais despesas educacionais.
O que muda na declaração
Atualmente, as despesas educacionais dedutíveis no Imposto de Renda estão sujeitas a um limite. Quando o contribuinte ultrapassa esse valor, a parcela excedente não pode ser aproveitada para reduzir a base de cálculo do tributo, ainda que o gasto tenha sido realizado.
O projeto estabelece uma exceção para as despesas ligadas à educação de pessoas autistas. Com a mudança, esses valores deixariam de seguir a regra geral e poderiam ser deduzidos integralmente, conforme o montante informado na declaração.
A proposta, portanto, não altera a possibilidade de dedução para todas as despesas educacionais. O foco do texto está nos gastos relacionados à educação de pessoas autistas, que passariam a ser tratados separadamente dentro das regras do Imposto de Renda.
Diferença entre o limite geral e o gasto efetivo
O ponto central da proposta é a diferença entre o custo da educação e o limite previsto para a dedução. Pela regra atual, a existência de uma despesa não significa que todo o valor possa ser abatido. O aproveitamento depende do teto estabelecido para essa categoria.
Ao retirar os gastos educacionais de pessoas autistas desse limite, o projeto vincula a dedução ao valor da despesa declarada. A alteração pretendida alcança justamente a parcela que hoje não poderia ser considerada por exceder o teto geral.
O texto trata a despesa educacional como um item que deve ser analisado de forma própria quando estiver relacionado à educação de uma pessoa autista. Assim, o cálculo deixaria de aplicar automaticamente a mesma restrição utilizada para os demais gastos com ensino.
Proposta ainda está em tramitação
A mudança não está em vigor. O texto ainda precisa seguir o processo legislativo na Câmara dos Deputados e ser submetido às etapas de análise previstas para projetos dessa natureza.
Enquanto a proposta não for aprovada e convertida em norma válida, permanecem aplicáveis as regras atuais da declaração do Imposto de Renda. Isso significa que o projeto, por si só, não autoriza o contribuinte a lançar integralmente despesas educacionais de pessoas autistas fora do limite vigente.
O alcance definitivo da medida dependerá da tramitação e da redação que eventualmente for aprovada ao fim do processo legislativo. Alterações podem ocorrer durante a análise, antes de uma decisão final sobre o texto.
Como seria o efeito para o contribuinte
Se a proposta entrar em vigor na forma apresentada, o contribuinte poderá informar as despesas educacionais relacionadas à pessoa autista sem aplicar a limitação geral destinada às demais despesas de ensino. O valor considerado no cálculo seria o da despesa efetivamente declarada, observadas as exigências legais e documentais que vierem a ser estabelecidas ou mantidas.
O efeito da dedução ocorre na base de cálculo do Imposto de Renda. Quanto maior a parcela de despesas que puder ser reconhecida, menor poderá ser a base sobre a qual incide o imposto, conforme as demais condições da declaração de cada contribuinte.
A proposta não significa, necessariamente, que todo contribuinte terá redução no imposto a pagar. O resultado depende do conjunto de informações declarado, da renda tributável, das deduções permitidas e da situação individual de cada pessoa perante a Receita Federal.
Também não se trata de um pagamento direto ou de um reembolso automático das despesas. A medida discutida altera o tratamento tributário dos gastos na declaração, caso seja aprovada e passe a produzir efeitos.
Tratamento específico para despesas de educação
Ao prever uma regra própria, o projeto diferencia as despesas educacionais de pessoas autistas das demais despesas da mesma natureza. O texto parte da necessidade de que esses gastos não sejam limitados pelo mesmo teto geral aplicado indistintamente.
A proposta concentra-se na dedução de despesas educacionais. Seu objetivo não é criar uma regra geral para todos os custos associados ao autismo, mas estabelecer uma forma específica de considerar os gastos relacionados à educação dessas pessoas no Imposto de Renda.
O enquadramento desses valores na declaração continuará dependendo do que estiver previsto na legislação e, caso a mudança avance, das regras de regulamentação e dos procedimentos definidos pelos órgãos responsáveis. O projeto em análise não substitui essas exigências nem elimina a necessidade de comprovação das despesas.
Próximas etapas
O projeto será analisado conforme o rito legislativo aplicável. Durante a tramitação, podem ser apresentados pareceres, emendas e modificações no texto. A aprovação na Câmara, quando ocorrer, não encerra necessariamente o processo, pois a proposta ainda poderá precisar passar por outras etapas previstas no Congresso Nacional.
Até que haja uma decisão definitiva e a eventual entrada em vigor de uma nova regra, a declaração deve continuar sendo preenchida de acordo com os limites e critérios atualmente válidos para as despesas educacionais.
A proposta coloca em discussão a diferença entre o limite geral de dedução e o custo efetivo da educação de pessoas autistas. O texto pretende que essa diferença seja considerada no Imposto de Renda por meio do reconhecimento integral da despesa, em vez de mantê-la sujeita ao teto aplicado às demais deduções educacionais.
Fonte: Agência Câmara de Notícias.
Foto: Fabio Rodrigues-Pozzebom/Agência Brasil.