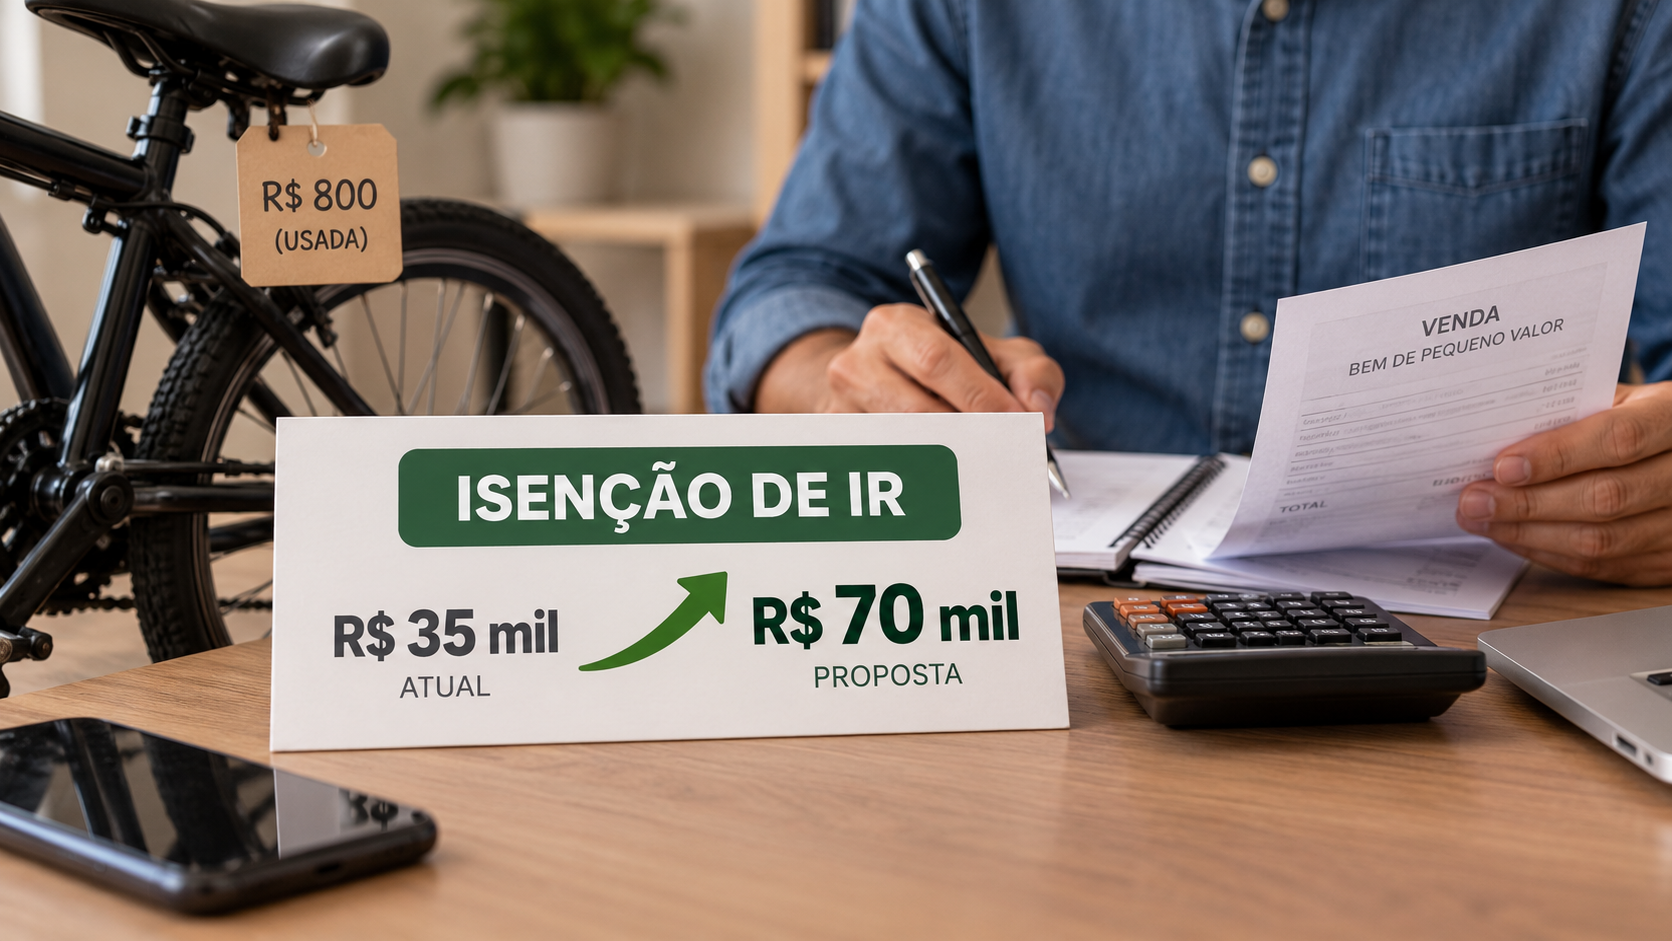
O limite usado para definir se a venda de um bem de pequeno valor pode ficar livre do Imposto de Renda está no centro de uma proposta analisada pela Câmara dos Deputados. O texto prevê a elevação do valor de R$ 35 mil para R$ 70 mil.
A mudança alcançaria operações de venda de bens realizadas por pessoas físicas. A regra atual considera o valor total das alienações no mês para definir se a operação se enquadra na faixa de isenção. Se a proposta avançar, a referência passará a ser o dobro da atualmente prevista.
O que está em discussão
A proposta modifica o parâmetro aplicado às vendas de bens de pequeno valor. Hoje, operações que respeitam o limite mensal de R$ 35 mil podem ficar fora da cobrança do Imposto de Renda sobre o ganho de capital. O projeto estabelece um novo teto de R$ 70 mil.
Na prática, o texto não cria uma autorização geral para vender qualquer bem sem pagar imposto. Ele altera o valor que deve ser observado para o enquadramento da operação na hipótese de isenção prevista para vendas de pequeno valor.
O debate está relacionado à tributação do ganho de capital, que ocorre quando uma pessoa vende um bem por valor superior ao que havia pago por ele. A proposta trata especificamente da faixa de valor utilizada para definir a possibilidade de não incidência do imposto nessas vendas.
Como funciona o limite atual
A legislação estabelece um limite mensal para as vendas de bens de pequeno valor. O teto de R$ 35 mil é o parâmetro indicado para avaliar o conjunto das operações realizadas no período, e não apenas uma venda considerada de forma isolada.
Esse critério é relevante porque a soma das alienações feitas no mesmo mês pode determinar o enquadramento do contribuinte. A proposta em análise preserva a lógica de utilização de uma faixa de valor, mas amplia o limite para R$ 70 mil.
O valor considerado na regra diz respeito às vendas realizadas, e não ao lucro obtido em cada operação. Por isso, a discussão na Câmara está concentrada na atualização do montante que separa as vendas de pequeno valor das operações que podem ficar sujeitas à apuração do ganho de capital.
O que mudaria para o contribuinte
Se o texto for aprovado e entrar em vigor, contribuintes que realizarem vendas dentro do novo limite poderão ter uma margem maior para o enquadramento na isenção. O alcance da mudança dependerá do valor total das operações feitas no mês e das demais regras aplicáveis à tributação.
Uma venda ou um conjunto de vendas que ultrapasse o limite atualmente previsto pode deixar de se enquadrar na faixa de pequeno valor. Com a elevação para R$ 70 mil, a proposta amplia o espaço para que operações de maior montante sejam analisadas dentro dessa hipótese de isenção.
A alteração, portanto, não corresponde a uma dispensa automática para toda venda de bem. O contribuinte ainda precisará observar o valor da operação, o período em que as vendas ocorreram e as regras específicas do Imposto de Renda relacionadas ao ganho de capital.
Por que o valor do limite é importante
O limite funciona como uma referência objetiva para situações em que uma pessoa física vende bens de forma eventual. Ele também define a faixa a partir da qual a operação pode exigir tratamento tributário diferente, com apuração de eventual ganho de capital.
Ao propor a mudança, o projeto desloca esse marco de R$ 35 mil para R$ 70 mil. O efeito pretendido é atualizar a faixa de valor que caracteriza as vendas de pequeno valor para fins de isenção do imposto.
O debate envolve, assim, uma regra específica do Imposto de Renda, e não uma alteração geral das normas aplicáveis a todas as operações de compra e venda. A proposta se limita ao parâmetro utilizado nessa hipótese de isenção.
Proposta ainda depende da tramitação
O texto ainda está em análise na Câmara dos Deputados. A apresentação da proposta não altera, por si só, a regra atualmente em vigor. Até eventual aprovação e entrada em vigor de uma nova norma, permanece válido o limite de R$ 35 mil previsto para a faixa de vendas de pequeno valor.
Durante a tramitação, o projeto poderá ser examinado pelas instâncias responsáveis na Câmara, conforme o procedimento legislativo aplicável. Também podem ocorrer mudanças no texto antes de uma eventual votação final.
Por essa razão, o valor de R$ 70 mil representa o limite previsto na proposta, e não uma regra já incorporada à legislação. A aplicação do novo teto depende da conclusão do processo legislativo e da vigência da norma que eventualmente resultar da análise.
Diferença entre venda do bem e ganho de capital
A discussão sobre a isenção não deve ser confundida com o simples ato de vender um bem. Para fins tributários, o ganho de capital está relacionado à diferença positiva entre o valor de venda e o custo de aquisição.
O limite de pequeno valor atua como uma das referências para o tratamento da operação. O projeto em análise busca ampliar essa referência, mas a avaliação da situação do contribuinte continua vinculada às regras do Imposto de Renda e às informações da venda.
Assim, o eventual aumento do teto não significa que todo resultado obtido com a venda de um bem será automaticamente desconsiderado. A proposta trata do enquadramento na faixa de isenção definida pelo valor das alienações.
Próximos passos
Enquanto a proposta não for aprovada e convertida em norma vigente, contribuintes devem considerar o limite atualmente previsto na legislação. O teto em vigor é de R$ 35 mil para a regra de vendas de bens de pequeno valor.
O projeto que tramita na Câmara propõe dobrar esse valor, mas sua aprovação ainda depende das etapas do processo legislativo. Até que haja uma mudança efetiva, não se aplica o limite de R$ 70 mil mencionado no texto.
A informação foi divulgada pela Agência Câmara de Notícias.