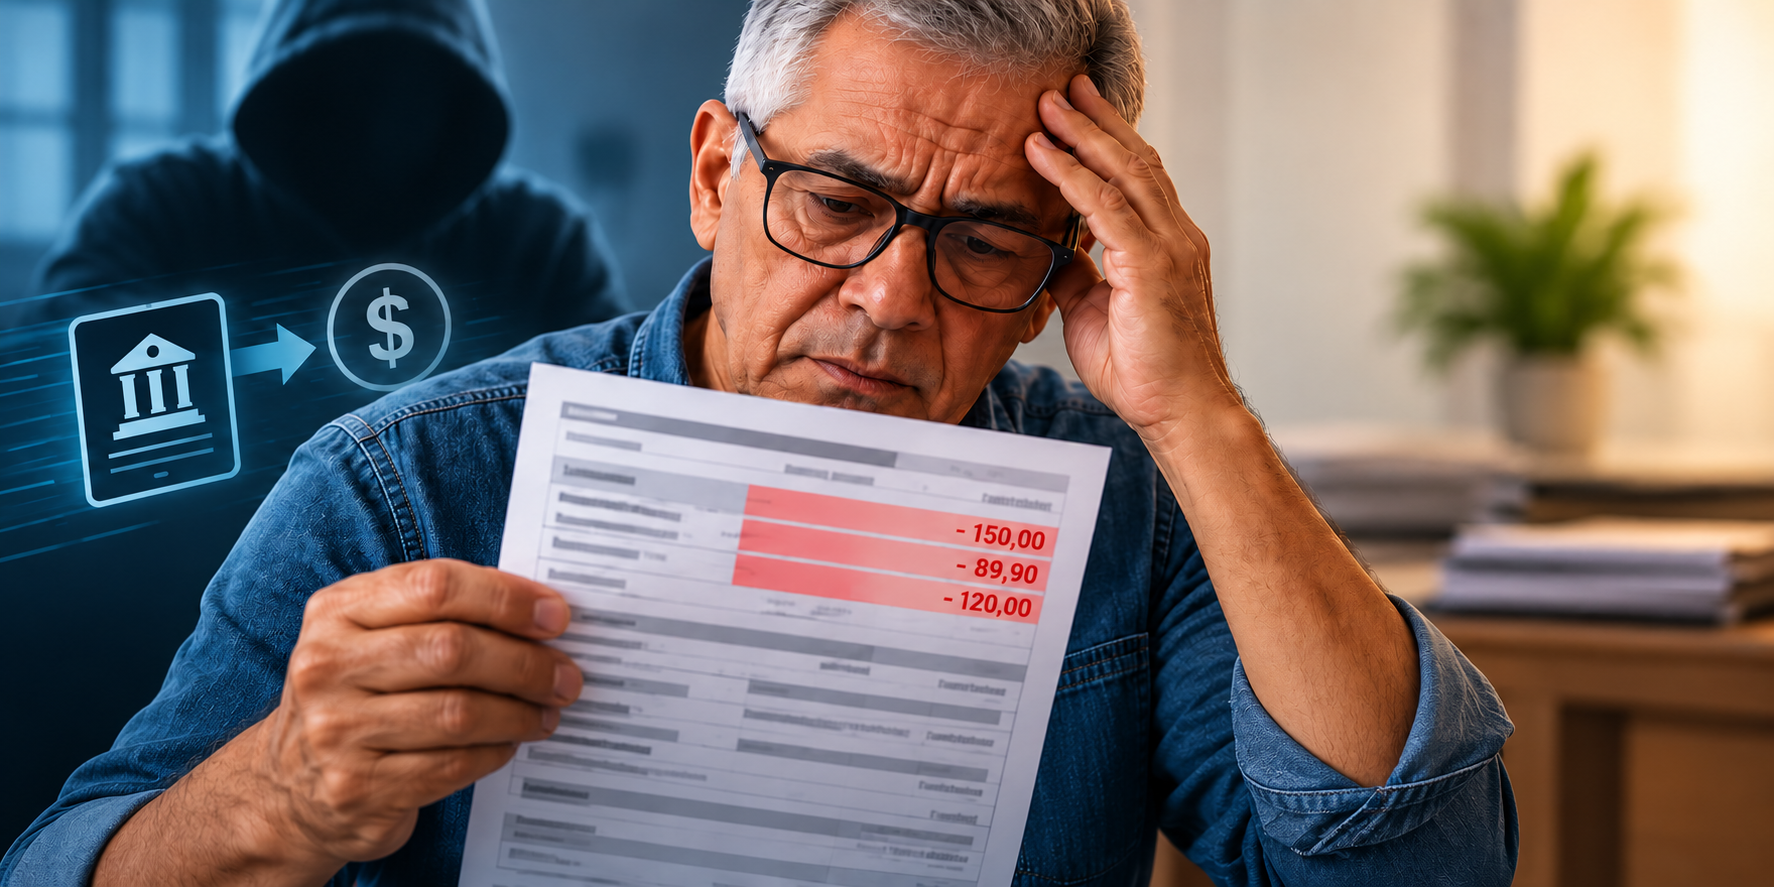
Uma proposta em análise na Câmara dos Deputados trata da criação fraudulenta de descontos na folha de pagamento. O texto mira situações em que um valor é lançado no contracheque sem autorização e, com isso, reduz a remuneração recebida pelo trabalhador.
A medida busca dar tratamento penal específico à fraude em folha de pagamento. Para isso, prevê alteração no Código Penal a fim de enquadrar a inserção indevida do desconto como uma conduta própria, em vez de deixar o caso submetido apenas a tipos penais já existentes.
O que a proposta pretende alcançar
O foco do projeto está no registro que aparece na folha de pagamento. A fraude ocorre quando o sistema ou o documento usado para calcular a remuneração passa a indicar um desconto que não foi autorizado pelo trabalhador ou que não corresponde a uma obrigação legítima.
Esse lançamento interfere diretamente no valor líquido recebido. Embora o salário nominal possa permanecer registrado, a quantia efetivamente paga diminui por causa da inclusão de uma cobrança, contribuição ou outra dedução que não deveria constar do contracheque.
O texto em análise na Câmara trata justamente dessa etapa: a inserção fraudulenta do desconto na folha. A proposta não se concentra apenas na retirada do dinheiro, mas no mecanismo utilizado para produzir a redução da remuneração.
Registro indevido passa a ser o centro da discussão
Na prática, o contracheque reúne informações usadas para definir quanto será pago ao trabalhador. Entre esses dados estão os descontos autorizados por lei, por contrato ou pelo próprio empregado, conforme a natureza da cobrança.
O problema abordado pelo projeto aparece quando essa estrutura é manipulada para registrar uma dedução que não tem autorização. O valor pode ser apresentado no documento como se fosse regular, embora não exista base válida para sua cobrança.
Ao propor um enquadramento específico, o texto coloca o registro fraudulento no centro da responsabilização. A intenção é diferenciar a situação de um erro administrativo ou de uma divergência sobre o cálculo de uma verba. O alvo é a inclusão deliberada de um desconto sem autorização.
Alteração prevista no Código Penal
A proposta está relacionada a uma mudança no Código Penal. O objetivo é criar previsão própria para a fraude praticada por meio da folha de pagamento, com descrição da conduta que produz o desconto indevido.
Com a alteração, a legislação passaria a mencionar de forma direta o uso fraudulento da folha para reduzir a remuneração. A definição específica também permitiria que a análise do caso considerasse o modo como a fraude foi executada: por meio da criação, inserção ou alteração de informação no contracheque.
O projeto, portanto, não trata de qualquer desconto contestado. A discussão envolve o lançamento que não foi autorizado e que resulta de uma ação fraudulenta. Descontos previstos em lei, decorrentes de obrigação válida ou autorizados pelo trabalhador não são o objeto da medida.
Diferença entre desconto regular e fraude
A folha de pagamento pode conter deduções de naturezas diferentes. Há descontos determinados por lei e outros que dependem de autorização ou de uma relação contratual válida. A existência de um valor abatido, por si só, não caracteriza irregularidade.
A proposta se volta ao caso em que o desconto não deveria existir, mas é incluído no documento como se fosse legítimo. A irregularidade está na origem do lançamento e na falta de autorização para reduzir o pagamento.
Essa distinção é importante porque a medida não transforma todo questionamento sobre o contracheque em crime. O texto trata de uma situação específica: a utilização fraudulenta da folha para registrar uma dedução e diminuir a remuneração.
Tramitação na Câmara
O projeto ainda está em análise na Câmara dos Deputados. Como ocorre com propostas legislativas, o texto precisa seguir as etapas previstas no processo de tramitação antes de qualquer mudança na legislação.
A análise parlamentar pode envolver a avaliação do conteúdo da proposta, de sua redação e da compatibilidade com as regras existentes. Também podem ser apresentados pareceres, emendas e alterações durante o andamento do projeto.
Enquanto não houver aprovação nas etapas necessárias e a conclusão do processo legislativo, a regra atualmente vigente continua sendo aplicada aos casos de descontos indevidos em folha de pagamento.
Impacto sobre a remuneração registrada
O tema envolve uma parte central da relação de trabalho: o valor que chega ao empregado depois dos descontos indicados no contracheque. Quando uma dedução falsa é registrada, o efeito financeiro ocorre diretamente sobre o pagamento.
Além de reduzir a remuneração, o lançamento pode dificultar a identificação do problema. O desconto aparece no documento de pagamento e pode ser confundido com uma cobrança autorizada ou com uma obrigação prevista em lei.
Ao estabelecer uma previsão penal própria, a proposta busca deixar expressa a gravidade da manipulação da folha. O texto relaciona a fraude ao prejuízo provocado pela retirada não autorizada de parte do salário.
O que está em discussão
A discussão na Câmara envolve a necessidade de especificar, no Código Penal, a conduta de quem utiliza a folha de pagamento para criar um desconto fraudulento. O projeto trata do registro falso, da ausência de autorização e da redução indevida da remuneração.
A proposta ainda depende da tramitação legislativa para que seu conteúdo seja analisado e eventualmente transformado em norma. Até a conclusão desse processo, o texto representa uma iniciativa em avaliação no Congresso Nacional.
Fonte: Agência Câmara de Notícias.